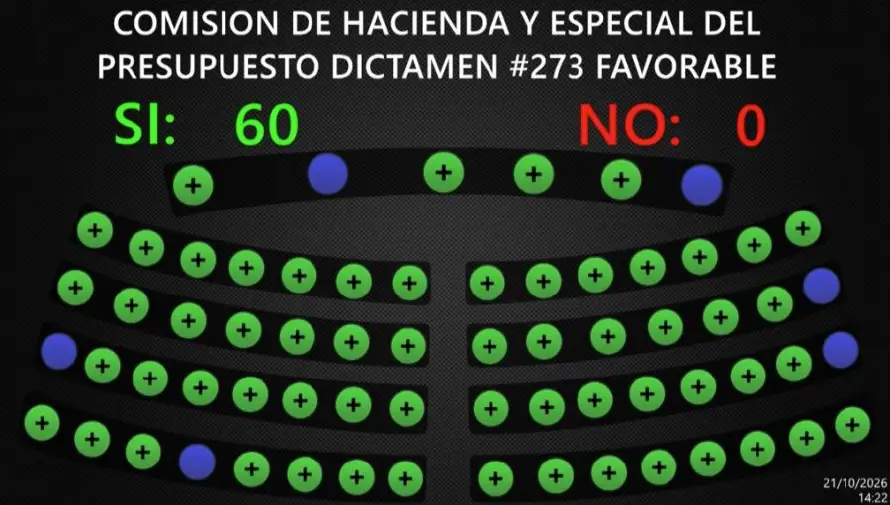
Con 60 votos, la Asamblea Legislativa aprobó este miércoles una nueva ley de amnistía fiscal que permitirá a los contribuyentes del fisco salvadoreño pagar tributos o multas institucionales o de tránsito adeudadas con la exoneración de recargos e intereses relacionados, bajo ciertas condiciones.
La ley recibió la aprobación unánime por todos los partidos oficialistas y opositores.
El beneficio estará dirigido a contribuyentes y deudores con obligaciones pendientes hasta el 30 de septiembre de 2026. Quienes deseen acogerse a las facilidades tendrán como fecha límite el 11 de diciembre de 2026 para completar el procedimiento correspondiente.
La medida comprende deudas administradas por la Dirección General de Impuestos Internos (DGII) y la Dirección General de Aduanas (DGA), ambas dependencias del Ministerio de Hacienda. También incluye multas de tránsito pendientes y sanciones impuestas por instituciones de la Administración Pública, con excepción de las municipalidades.
Pueden aplicar contribuyentes con obligaciones tributarias pendientes, así como a personas que adeudan multas por infracciones a la Ley de Transporte Terrestre, Tránsito y Seguridad Vial, y quienes tengan multas impuestas por instituciones de la administración pública, excepto las municipalidades.
El beneficio aplica también para casos procesados en instancias administrativas, ante el Tribunal de Apelaciones de los Impuestos Internos y de Aduanas (TAIIA), en la jurisdicción contencioso-administrativa, en procedimientos de amparo ante la Sala de lo Constitucional, en la Fiscalía General de la República (FGR) o en cobro judicial.
La amnistía comprende el impuesto sobre la renta, el impuesto a la transferencia de bienes raíces y el impuesto a la transferencia de bienes muebles y a la prestación de servicios (IVA), retenciones, percepciones y anticipos a cuenta que no hayan sido enterados al fisco o que se hayan calculado incorrectamente, derechos arancelarios a la importación (DAI), impuestos aplicables a la importación y nacionalización de mercancías, declaraciones de mercancías cuyo plazo para presentar o liquidar haya vencido, deudas líquidas, firmes y exigibles, incluso en proceso de cobro judicial o remitidas a la FGR.
Los interesados deberán presentar ante la DGII o la DGA las declaraciones originales o modificatorias, las declaraciones de mercancías o informes pendientes y que correspondan a obligaciones comprendidas hasta el 30 de septiembre de 2026, luego, deberán pagar los tributos adeudados ante la Dirección General de Tesorería (DGT) o mediante los bancos autorizados. También, podrán solicitar ante la DGT una resolución que les permita cancelar la deuda mediante un plan de pagos de una prima del 10 % y ocho cuotas mensuales subsiguientes.
La normativa establece que los contribuyentes que incumplan los pagos asignados perderán los beneficios concedidos por la amnistía. En esos casos, se reactivarán las multas y los intereses sobre el saldo pendiente de pago.

